こんにちは、所長です!
この記事はYouTubeチャンネル【おっさん再起動研究所】のブログ版です。
動画では触れなかった細かい部分や、裏側の話を含めてまとめました。
今回から、海の見える家に住む「契約編」に入ります。
契約編初回は、重要な住宅ローンの話。
 工務店
いい土地でしょ?
▼〇〇工務店
目星の土地の地主
家はここで建てるのが条件
 銀行
その方法なら…
▼〇〇銀行
地元の銀行マン
現実はかなり頼りない
【契約編】Ep.01スタート!
移住先の新築に住宅ローンが組めるか問題
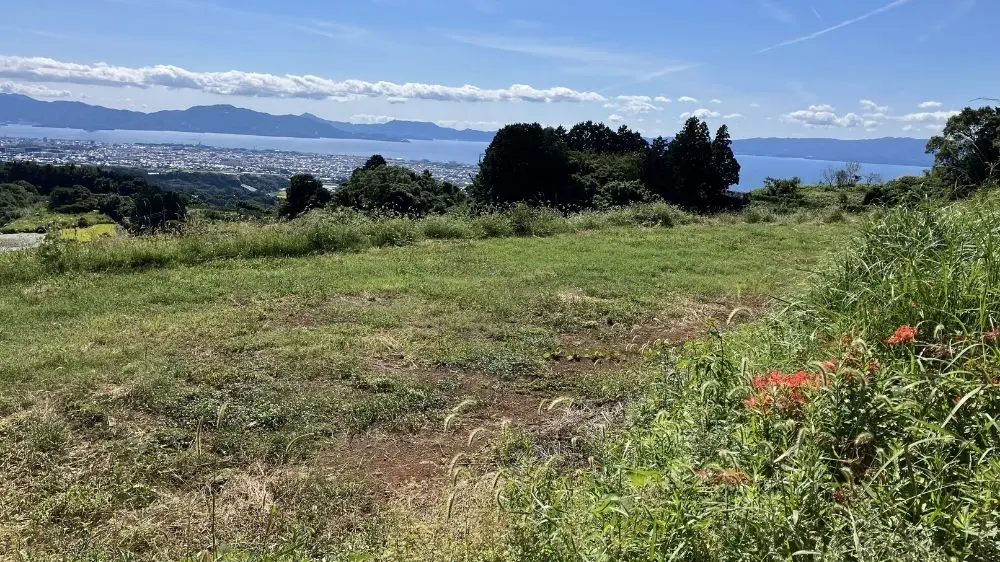
2025年1月から土地を探し始め、奥さんを説得して、
目星の土地が決まりました。
そして「海の見える家に住む」でもっとも重要な、住宅ローン問題に入ります。
移住は転職が前提。
なので、どのタイミングで住宅ローンが組めるか?
今後のおつ研が大きく変わってきます。
この時、3つの住宅ローン申請タイミングを考えていました。
- 理想のタイミング
- 現実的なタイミング
- 願望混じりのタイミング
めちゃくちゃ山場!
理想の住宅ローン申請のタイミング
理想の住宅ローンのタイミングは「今」です。
すぐに住宅ローンが組めると、これ以上ないベストな流れ。
現在、福岡在住で理学療法士として、10年病院に勤めています。
そして、移住先は九州内の県外。
移住先に家が建ってから移住できると、余計な費用がかかりません。
逆に移住してから住宅ローンを組むと、家が建つのはいつになるのか…
移住には転職が伴うので、10年間の勤続年数がリセットされます。
すると、多分すぐには住宅ローンが組めない。
その間の賃貸アパートの契約に家賃。
これほどムダな出費はありません。
住宅ローンは今の仕事で組めると、スムーズに移住ができます。
ですが、転職前提なのに常識的にローンが組めるとは思いません…
いったん無職になるからね
現実的な住宅ローン申請のタイミング
理想の移住タイミングは、普通ムリ。
これから仕事辞めるけど、お金貸して下さい!って言っているようなものです。
銀行マンん?バカなの?
この時考えいた、移住の流れがコチラ。
- できるだけ早く退職
- 移住先で賃貸アパート契約
- 再就職し1年勤務
- ローン申請
まずは移住先で再就職し、勤続年数を稼ぐことが第一。
そのためには、できるだけ早く退職しなければいけません。
この時、2025年12月。
一般的に退職届は、3ヶ月前に提出します。
なので、年末には退職届を提出して、2026年3月末に退職。
すぐに移住し、4月から移住先で再就職。
住宅ローンの申請は、2027年4月ごろと思っていました。
これが現実的
願望が混じりの住宅ローン申請のタイミング
現実的な住宅ローンの流れだと、おそらく申請はできるでしょう。
しかし、申請できるのは2027年4月。
現在2025年12月なので、家が建つのいつだって話です…
そこで密かに、再就職と同時に住宅ローンの申請ができないか?との願望がありました。
再就職と同時なので、勤続年数は0ヶ月。
普通はムリですよね。
しかし医療職なら、今の勤続年数を継続してカウントしてくれるかもしれない。
こんな願望を抱いていました。
都合良すぎ
実際に調べると、看護師は転職しても勤続年数は継続という話も。
すると、夫婦そろって医療職のわが家は、
4月に住宅ローンが申請できるかもしれません。
ただ、これは看護師の話。
医療職において、看護師とは特別。
わが家みたいな理学療法士や管理栄養士とは、格が違います。
願わくば勤続年数継続なら、海の見える家は2026年の夏くらいに建つのだが…
まさに願望です
頭金を払うと可能?土地のキープ問題
住宅ローンの申請が遅れると、家の建築も遅れます。
しかし、問題はそれだけではない。
住宅ローンが下りるまで、土地はキープしてもらえるのか…
住宅ローンの申請まで1年、その間に誰かが目星の土地を欲しがったら?
勤続年数が足りず、ローン申請できなかったら?
目星の土地は1年間かけて、ようやく見つけました。
よくある分譲地ではないので、ダメだった次はもうない。
この時は手付金を払うと、土地はキープできると思っていました。
文字通り手を付けているので、他の人が来ても問題ないだろうと…
手付金の額も知らなかったけど
工務店が銀行との打ち合わせを提案
住宅ローンの心配をしていると、工務店から連絡がありました。
工務店今度、銀行の人呼ぼうか
工務店その後、家の見学でいい?
…分かりました
工務店との打ち合わせに、銀行が同席することに。
なんとさっそく、住宅ローンの申請の流れになったのです。
この時の所長の心境
この時、私は現在の状況を考えまくりました。
しかも、自分に都合が良いように…
それヤバいからなマジで
だって人間だもの
もう住宅ローン確定パターン?
まず考えたのが、すぐにでも住宅ローンの申請ができるパターン。
住宅ローンの申請は、自ら銀行を訪れると思っていました。
それが、わざわざ銀行の方から来てくれるなんて。
しかもその銀行は、移住先でもマイナーな地方銀行。
この時の私は、こう考えていました。
ズブズブってやつねw
工務店は客に家を建てて欲しい。
銀行は客にローンを契約させたい。
まさにwin-winの関係。
さらにこの土地でしか家を建てたくない私にとって、win-win-win。
こんなキレイな三角形はありません。
すでに住宅ローン確定かもと思っていました。
源泉徴収と印鑑も持参
その後、さらに工務店から連絡が。
工務店ごめん言い忘れてた
工務店源泉徴収と印鑑も持ってきて
了解で〜す♪
源泉徴収は、奥さんのも持参するように言われました。
これはペアで住宅ローン確定でしょう。
今の仕事でローンが組めて、家が建ったら移住。
理想の流れになると、心躍りました。
わっしょい!
住宅購入資金計画を作成
都合の良い方向に妄想していますが、確定じゃないとも理解していました。
わが家は2人とも医療職ですが、給料は安い。
なので、それでも返済できる計画を作っていました。
これも妄想と言える
借入金の想定
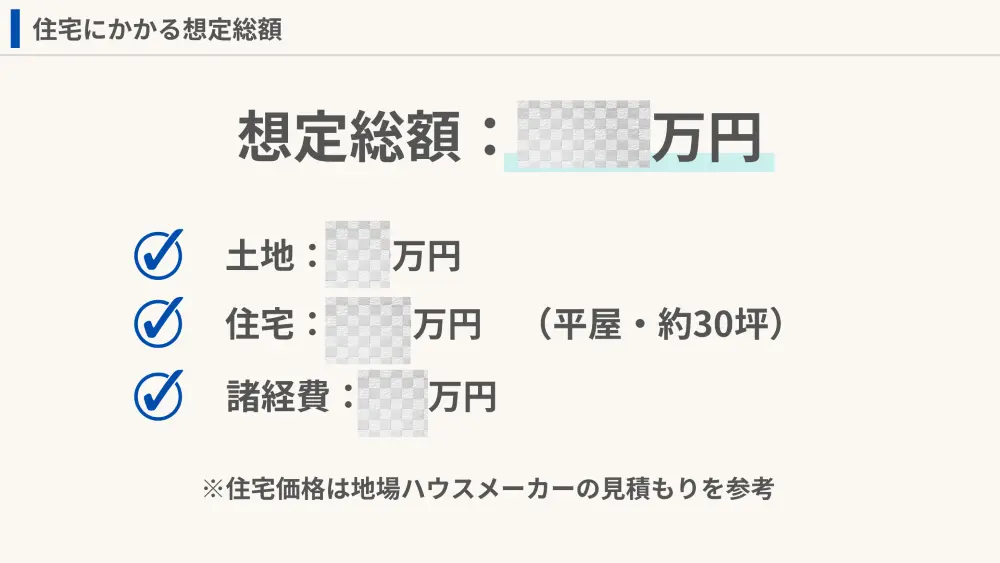
わが家は今の時点で、大体の借入額が想定できます。
最初に訪れたハウスメーカーで、
平屋30坪の建物の見積もりを作ってもらったからです。
契約できず申し訳ない
そこに目星の土地価格と諸経費を加え、おおよその住宅購入費用が決定。
なので、銀行から借り入れる金額も想定できます。
月々の支払額を計算
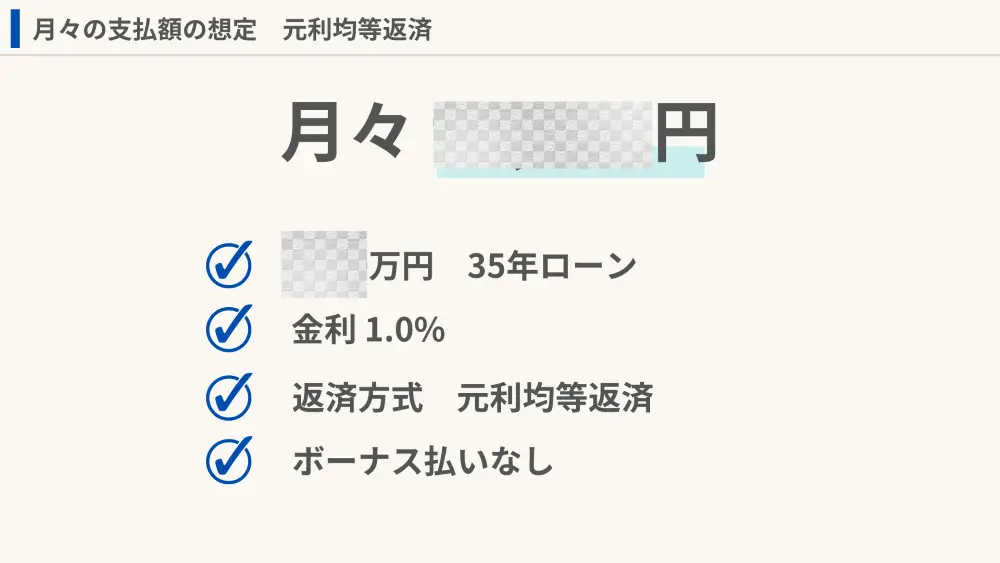
借入額が分かるで、月々の支払額が計算できます。
条件は以下としました。
- 金利:1.0%
- 返済期間:35年
- ボーナス払い:なし
計算の結果、今の家賃より数万円高くなります。
しかも、当時は2025年下半期。
まだ金利1.0%で計算しても、おかしくありません。
ですが、もう1.0%計算は無理がある。
住宅費高騰といい、金利といい、
すごいタイミングで家を建てるなと実感しています。
ギリギリやね
返済負担率の計算
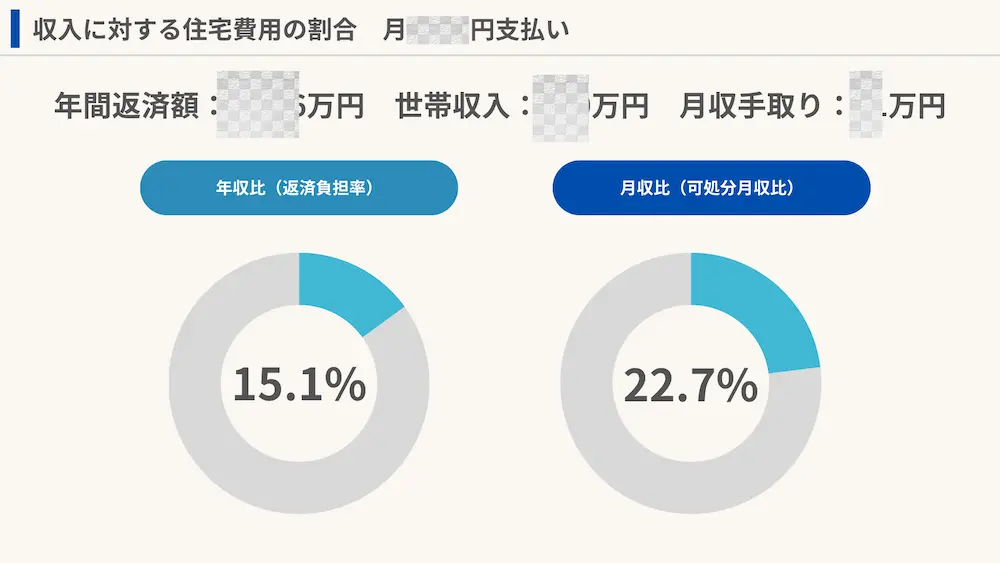
返済負担率とは、年収のうちローン返済額が何%を占めるかを表します。
この数字で、無理なく返済できるかどうかの基準が分かります。
- 20%以下:かなり余裕がある
- 25〜30%:やや負担感
- 35%以上:かなりの負担
例えば、年収1000万円の世帯。
土地・住宅合わせて8,000万円の家を購入しました。
すると、返済負担額は27.1%。
8,000万円の住宅なんて、今では珍しくありません。
なのに、年収が1,000万円あっても家計にはやや負担になる結果。
わが家の場合は、返済負担率が20%を大きく下回りました。
そぉ、わが家は破格の価格で家を建てる計画なのです。
アンタの計画な
だって給料少ないもん
家賃と保育料の関係
返済負担率から、わが家の返済は余裕があると分かりました。
そして、より具体的な安心材料も。
それは、保育料が3歳から無料になること。
毎月の家賃と保育料の合計が、月々の予定返済額より多いのです。
返済額が家賃より高くても、保育料が0になるとプラス。
家を建てても、全体的な家計の負担は減る想定となりました。
保育料はタダになりましたが、給食費はかかりました。
しかも、子ども手当も減額。
これは計算し直しです…
そう上手くはいかない
工務店との面談日
自分の良いように考えながらも、できる準備をして面談日を迎えます。
工務店に向かうと、すでに銀行の担当者が同席していました。
銀行よろしくお願いします
さっそく源泉徴収を見せてと言われ、緊張しながら渡します。
銀行お二人の収入は問題ないですね
きました!
やはり、わざわざ来るくらいだから決まったも同然。
だったのですが…
銀行でも仕事辞めるんでしょ?
はい…
銀行それなら6ヶ月後
へっ?
銀行6ヶ月こっちで働いて
銀行ローンはそれからね
なんと、あれだけ確信していたローンがNGだったのです。
まぁ、改めて考えると当たり前ですよね。
今の収入に問題なくても、辞めたら意味ありません。
なんであんなに確信したのか、今となっては恥ずかしい限りです。
何だこの時間…
工務店から「単身赴任のテイ」の提案
銀行ではこれで…
早々と打ち合わせが終わろうとした時、工務店からある提案。
工務店単身赴任のテイは?
うん?
予想外の「単身赴任のテイ」でローンは組めないかと言うのです。
銀行あ〜なるほど
銀行それならいけそうですね
なんと、今の仕事でも住宅ローンの申請ができることに!
予想外の展開ですが、ベストな住宅ローンの流れになってきました。
単身赴任だと住宅ローンが組める可能性
わが家の移住は県外なので、夫婦そろって転職が絶対。
なので今の収入に問題なくても、現状では住宅ローンは組めません。
しかし、単身赴任なら可能性があります。
住宅ローンには収入の他にも、色んな条件があるからです。
- 誰が住むかハッキリしている
- 配偶者が住むと問題なし
- 地元のUターン移住は強い
誰が住むかハッキリしている
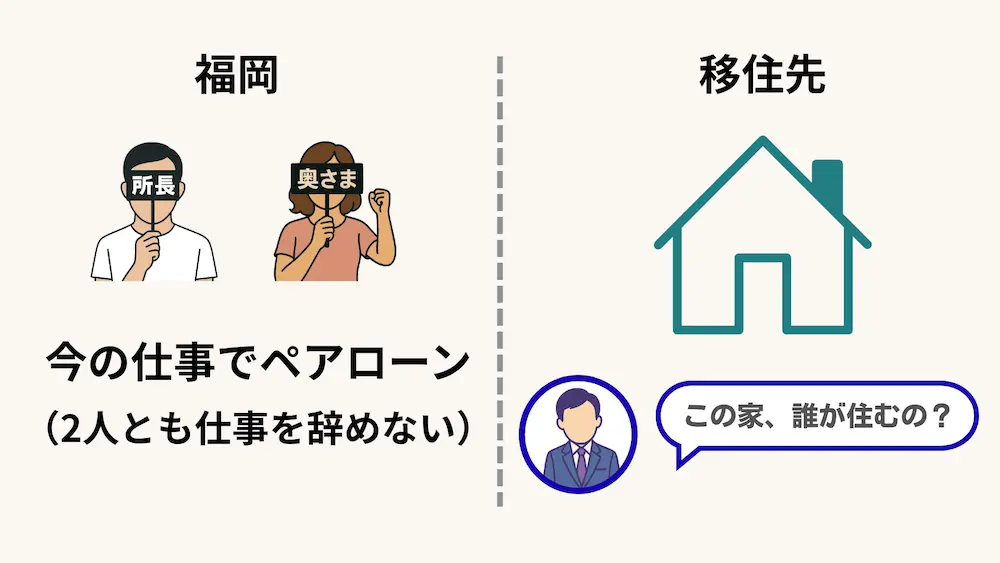
住宅ローンでは、購入する(建てる家)に誰が住むのかも重要です。
例えば、夫婦そろって仕事を辞めない場合。
わが家は福岡在住で、仕事を2人とも継続しながら他県に家を建てたい。
では、その他県の家には誰が住むの?ってなりますよね。
これ、めちゃくちゃ怪しいですよね。
実際に住宅ローンは「本人、または家族が居住」が一般的。
なので、遠方に家を建てるのはハードルがかなり高いのです。
別荘と言いはっても、今度は収入面でアウト。
賃貸料とローンの二重支払いでは、申請が厳しくなります。
単身赴任の場合
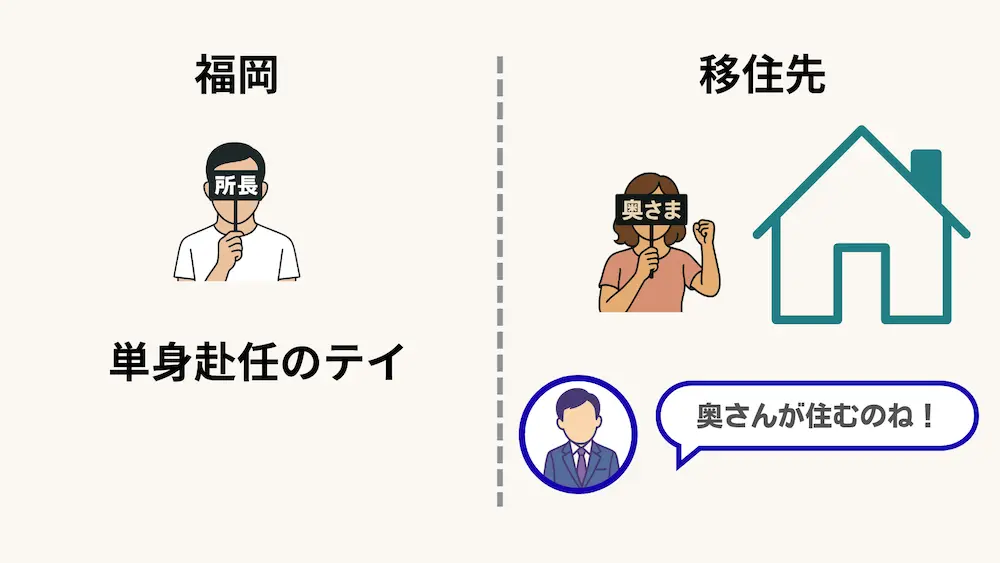
単身赴任の場合では、一気にハードルが下がります。
移住先の新居には奥さんと子どもが住む。
これだと何にも怪しくないですね。
しかし、口約束ではダメ。
住民票を移したことを、銀行に伝える必要があります。
銀行に言われて、実際に奥さんと子どもの住民票を移しました。
でも、住民票の提出はありませんでした。
これだと口約束…
Uターン移住の信頼性
わが家は奥さんの地元に移住します。
これも住宅ローンにはプラス。
子どもが小さいうちに地元に帰るって、珍しくありません。
さらに実家も近くにあるので、定住する可能性はかなり高い。
縁もゆかりもない場所に移住しても、すぐにどこかに行くかもしれません。
そうなると銀行側も、簡単にはお金が貸せない。
地元に家族そろってUターン移住。
これは意外に銀行側にはプラスに働くのです。
わが家の住宅ローン申請
工務店の提案により、わが家は今の仕事で住宅ローンの申請が可能に。
当初は移住後、6ヶ月間の勤務でしたが、理想のタイミングになりました。
初めの計画では、夫婦そろって2026年3月いっぱいで退職。
4月より再就職し、同時に住宅ローン申請でした。
しかし、現在は2025年12月時点での住宅ローン申請。
何と現実より、1年近くも計画が早まったのです!
すげー…
具体的な住宅ローン申請の流れ
移住の流れで大きく変わったのが、私の退職が延びたこと。
奥さんは予定通り3月いっぱいで退職。
しかし、私は家が完成した後の退職となりました。
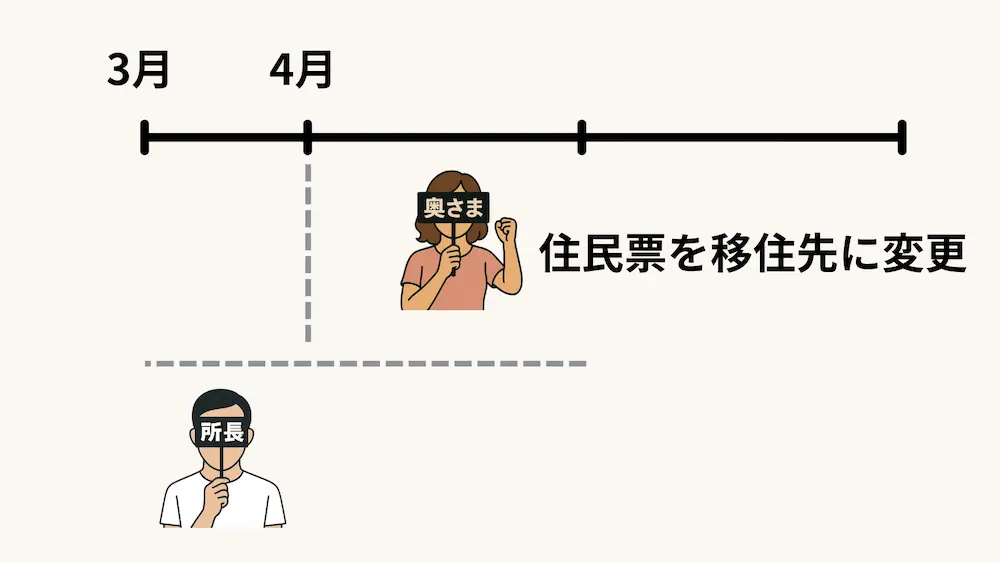
4月に入ると、奥さんは退職して住民票を移住先に変更。
私は福岡での仕事を継続します。
これで、移住先の家には奥さんが住むと説明できるので、住宅ローンの申請ができました。
想像を超える流れで、ビックリです。
移住先に住所が必要
移住先に住民票を移すには、移住先の住所が必要。
わが家は奥さんの地元なので、実家を住所としました。
縁もゆかりもない場所への移住は、アパートの契約が必要かも。
住民票を移すだけなので、格安でライフラインの契約も不要ですね。
そんな契約ができるか分かりませんが…
ものすごく怪しい
単独ローンの現実
無事、住宅ローンの申請ができましたが、不安な点が1つ。
それは想定したペアローンではなく、単独ローンであること。
奥さんは仕事を辞めるので、ローンは組めません。
私だけの収入で住宅ローンが組めるのか?
それが不安です。
結果はいつごろ?
工務店仮審査だと1週間くらいで分かるよ
住宅ローンは仮審査に通ると、ほぼOKと言われます。
なので、この1週間で私の人生が変わると言っても過言じゃない。
もちろん単独だと、仮審査に落ちる可能性もあります。
返済負担率が一気に跳ね上がりますもんね。
ペアローンだとかなり余裕がある負担率が、単独だとかなりの負担割合。
これは落ちるかもしれない…
銀行は返済負担率35%以下を、一般的な基準としているらしい。
もぉ上限ギリギリです。
無理かも…
まぁその時は4月で移住だ
そんなの知らない!住宅ローンの約束事
住宅ローンの申請ができ、約束通り家の見学に行きます。
その車内でのこと。
工務店そうだ、言ってなかったけど
工務店家が完成するまで仕事辞めないでね
工務店住宅ローンNGになるから
…
住宅ローンは家が完成してから
住宅ローンは、その時の収入によって申請が下ります。
家が完成する前に仕事を辞めると、銀行はお金を貸してくれません。
ここで疑問だったのが、お金を借りてから家を作り始めるのでは?ということ。
それなら完成前に、すでに住宅ローンは下りてますよね?
これが違ったんです。
詳しい内容は以下の記事で紹介しています。
すでに退職届は提出済み
そして致命的だったのが、すでに退職届を提出しているってこと。
だって単身赴任のテイなんて、考えもしませんもん。
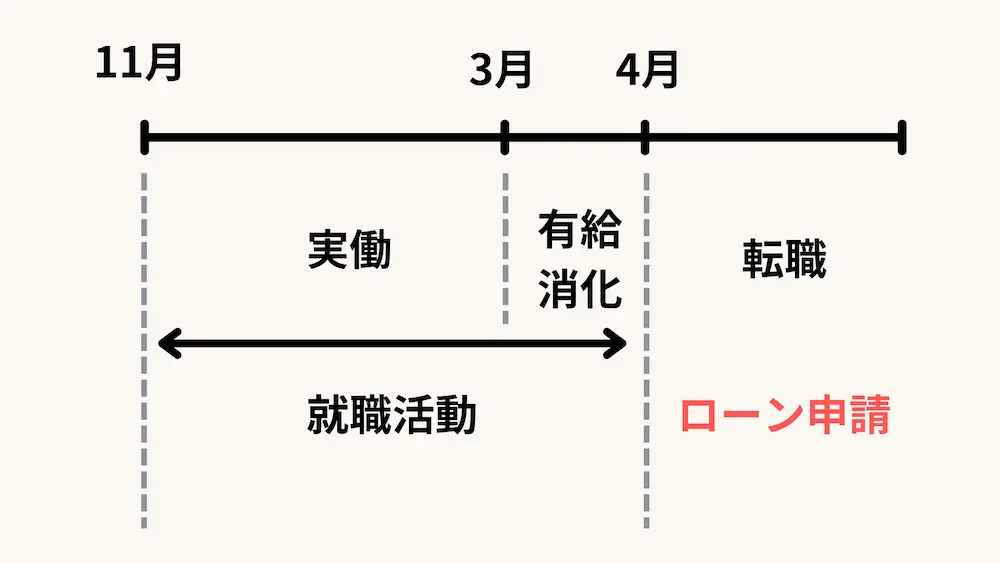
私の中での最短の流れは、3月いっぱいで退職。
4月に再就職し、同時に住宅ローンの申請でした。
4月の住宅ローン申請がダメだったとしても、3月いっぱいで退職は変わりません。
なので、早いに越したことはないと、すでに退職届を提出。
まさかこんなことになるなんて…
ジーザス…
工務店の対応について
ここでもう1つ疑問点があります。
それは、工務店はなぜ事前に「単身赴任のテイ」を教えてくれなかったのか?
コチラの事情を知っている工務店です。
おそらく、銀行面談を提案してきた時点で、単身赴任という考えはあったはず。
そのときに教えてくれていたら、退職届は出しませんでした。
まぁ浅はかな考えだった私も悪いですが…
それは次回の記事で話します
【契約編】Ep.01の総括
以上が【契約編】Ep.01の話となります。
なんと、早くても翌年4月と思っていた住宅ローン申請が、12月の時点でできることに。
しかし、それまでに大きな壁がいくつかできました。
単独ローンで申請が通るのか?
申請が通っても、退職でダメになるのでは?
今回から新たなフェーズ、【契約編】に入りました。
ここから、地獄のような日々が続きます…
もぉげっそり
- 【Ep.01】海が見える土地探しを始めました|土地探し編
- 【Ep.01】海が見える土地の利便性を説明する話|家族説得編
- 【Ep.01】予想外の方法で住宅ローンの審査を受ける話|契約編
- 【Ep.01】海が見える土地探しを始めました|土地探し編
- 【Ep.01】海が見える土地の利便性を説明する話|家族説得編
コメント